Grundstückgewinnsteuer in der Schweiz: So funktioniert sie

Wer in der Schweiz eine Immobilie verkauft, bezahlt eine kantonale Steuer auf den erzielten Gewinn, also auf die Differenz zwischen Verkaufspreis und Anlagekosten. Sie ist der bedeutendste Posten in der Schlussabrechnung des Verkaufs und kann im Gegensatz zu den Notariatskosten mehrere Zehntausend Franken ausmachen. Wer den Mechanismus frühzeitig kennt, kann den tatsächlichen Nettoerlös schon vor der Preisfestlegung schätzen.
1. So wird der steuerbare Gewinn ermittelt
Der steuerbare Gewinn entspricht dem Verkaufspreis abzüglich der Anlagekosten. Die Anlagekosten umfassen den ursprünglichen Kaufpreis, die Erwerbskosten (Notariat, Grundbuch und eine gegebenenfalls damals bezahlte Provision) sowie die während der Besitzdauer vorgenommenen wertvermehrenden Investitionen.
Entscheidend ist die Unterscheidung zwischen Unterhalt und Investition: Der Ersatz eines Heizkessels durch ein gleichwertiges Modell ist Unterhalt und erhöht die Anlagekosten nicht. Der Einbau einer Wärmepumpe, ein Anbau oder eine neue Küche einer höheren Qualitätsklasse sind wertvermehrende Investitionen und verringern die Bemessungsgrundlage.
- Kaufpreis, belegt durch den ursprünglichen öffentlich beurkundeten Kaufvertrag
- Erwerbskosten: Notariat, Grundbuch und Handänderungssteuern
- Wertvermehrende Investitionen mit aufbewahrten Rechnungen
- Verkaufskosten: Werbung, Gutachten und allfällige Provision
2. Steuersätze und Besitzdauer
Alle Kantone verfolgen einen spekulationshemmenden Ansatz: Je länger man die Immobilie besessen hat, desto tiefer fällt der Steuersatz aus. Verkäufe innerhalb der ersten Jahre können sehr stark besteuert werden, mit Zuschlägen, die in einigen Kantonen mehr als 50% des Gewinns ausmachen. Nach zwanzig oder fünfundzwanzig Jahren sinkt der Steuersatz häufig auf einen Bruchteil des ursprünglichen Satzes.
Die Steuersätze und Ermässigungen sind kantonal geregelt. Prüfen Sie immer die Tabelle des Kantons, in dem sich die Immobilie befindet, nicht jene Ihres Wohnsitzkantons.
3. Steueraufschub bei Ersatzbeschaffung von Wohneigentum
Wenn Sie Ihren Hauptwohnsitz verkaufen und den Erlös in den Kauf einer anderen selbst genutzten Wohnimmobilie in der Schweiz reinvestieren, kann die Steuer aufgeschoben werden. Der Aufschub ist keine Befreiung: Die Steuer wird bis zu dem Zeitpunkt aufgeschoben, an dem die neue Immobilie ohne erneute Reinvestition verkauft wird.
Typische Voraussetzungen sind die tatsächliche Selbstnutzung der verkauften und der gekauften Immobilie, eine Reinvestition mindestens in Höhe der Anlagekosten und die Einhaltung der kantonalen Frist, die in der Regel zwischen einem und fünf Jahren liegt.
- Gilt nur für den Hauptwohnsitz, nicht für Renditeimmobilien
- Bei teilweiser Reinvestition wird nur der reinvestierte Anteil aufgeschoben
- Die Frist zwischen Verkauf und Ersatzkauf wird vom Kanton festgelegt
4. Den Nettoerlös vor der Veröffentlichung schätzen
Ermitteln Sie vor der Preisfestlegung die Anlagekosten anhand des Kaufvertrags und der Renovationsrechnungen und schätzen Sie anschliessend die Steuer mit der kantonalen Tabelle. Rechnen Sie Ihren Anteil an den Notariatskosten, eine allfällige Vorfälligkeitsentschädigung für die Festhypothek und die Kosten des Dossiers hinzu. Die Differenz zwischen Bruttopreis und tatsächlichem Nettoerlös ist häufig grösser als erwartet.
Häufige Fragen
Kaufobjekte von Privatpersonen
Inserate auf dem Portal: Wenden Sie das Wissen aus diesem Ratgeber auf konkrete Immobilien an.


8.5 Zimmer · 310 m²
CHF 4’950’000
Via Collina 4, 6612 Ascona
Ein herrschaftliches Anwesen in Ascona mit palmenbewachsenem Park, beheiztem Pool und Blick auf den Lago Maggiore.
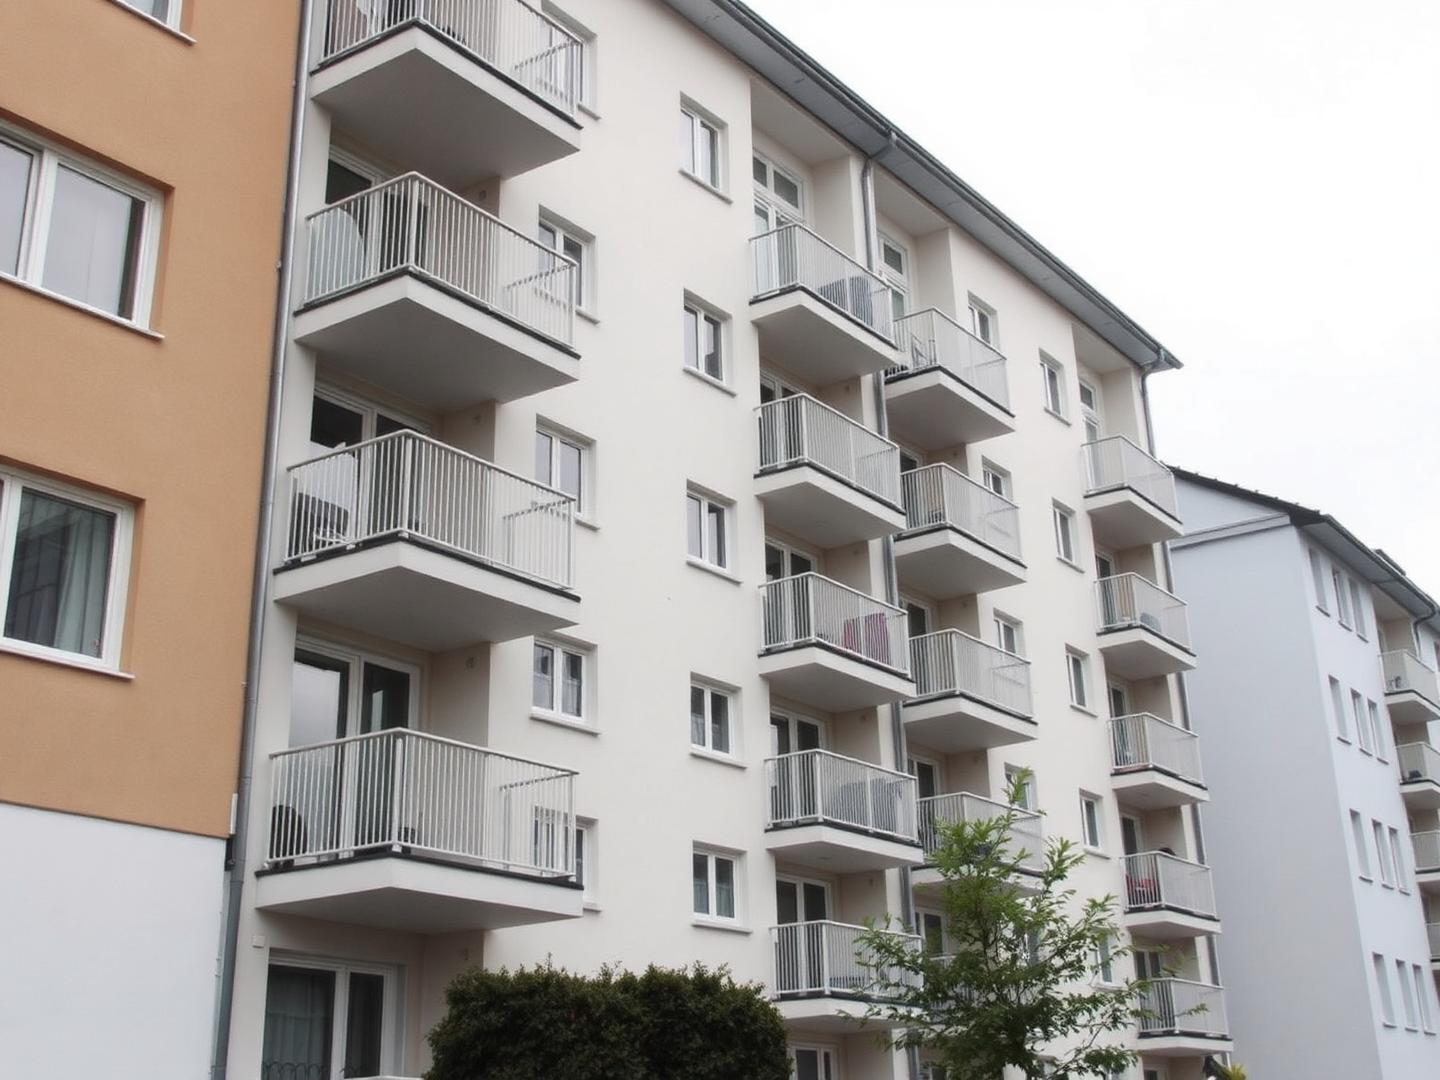


9 Einheiten · 892 m²
CHF 5’850’000
5.5% bruttoGundeldingerstrasse 210, 4052 Basilea
Vollvermietetes Renditeobjekt in einem etablierten Wohnquartier in Basel.
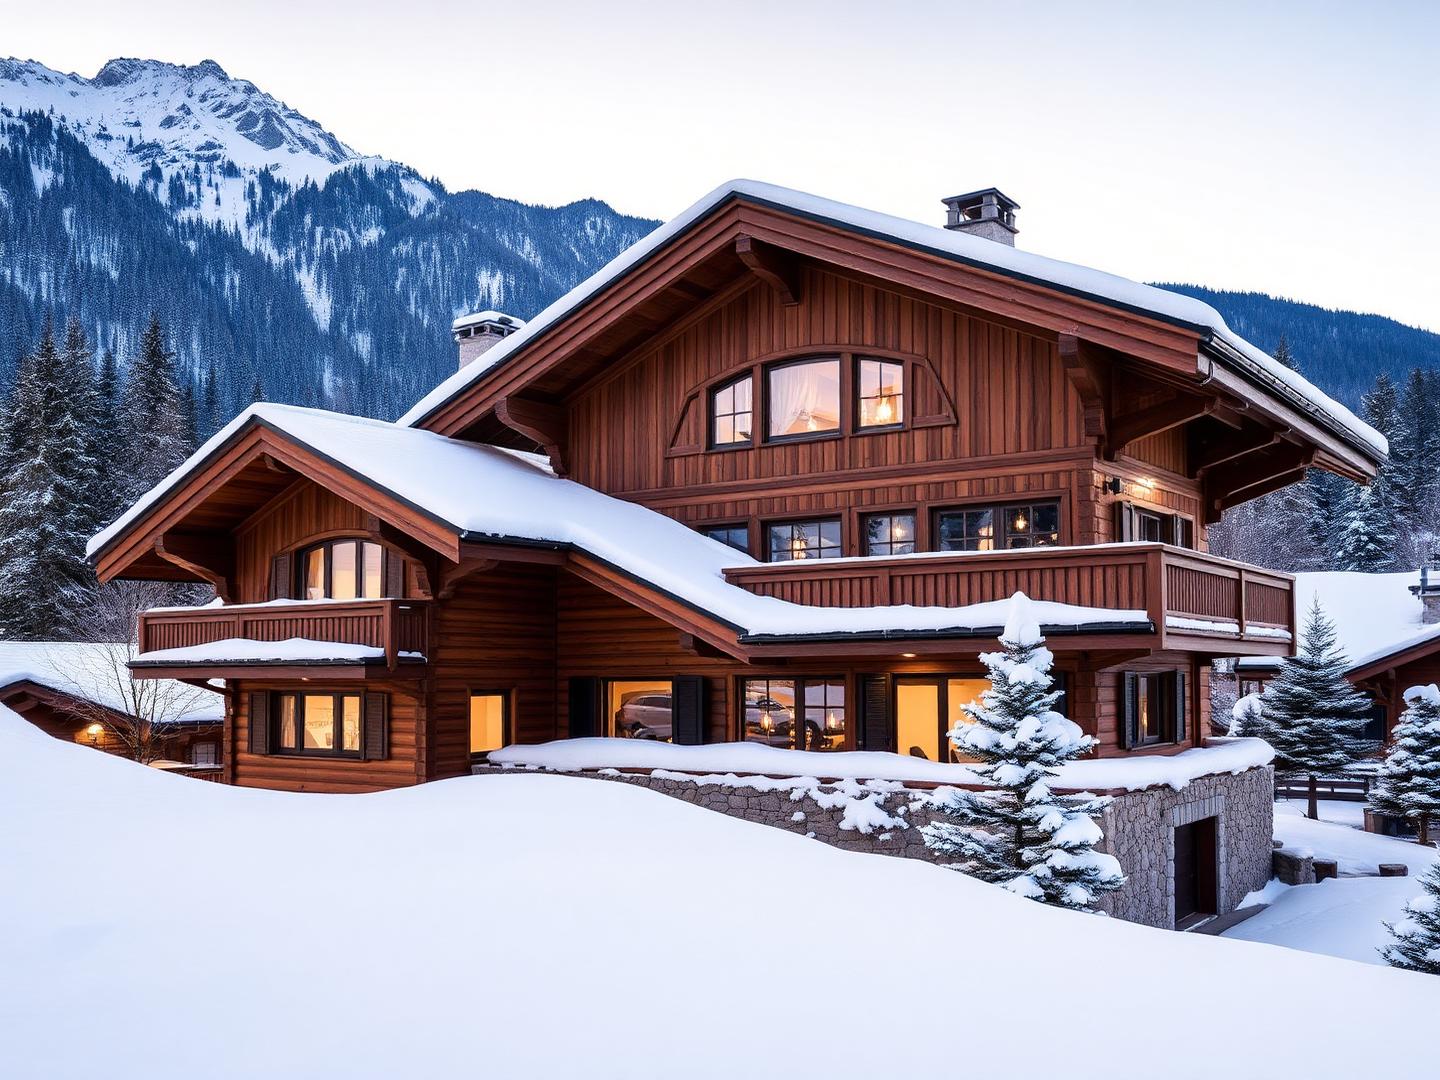


6.5 Zimmer · 240 m²
CHF 6’200’000
Via Suvretta 31, 7500 St. Moritz
Nur wenige Minuten vom Zentrum von St. Moritz entfernt: ein behagliches und diskretes Chalet mit privatem Spa.
Weiterlesen
 Finanzen und Steuern
Was kostet der Verkauf einer Immobilie in der Schweiz?
Grundstückgewinnsteuer, Notariat, Grundbuch und vorzeitige Auflösung der Hypothek: So schätzen Sie den verbleibenden Nettoerlös.
 Verkaufen
Haus verkaufen ohne Makler in der Schweiz: der vollständige Ratgeber
Der richtige Preis, ein vollständiges Dossier, qualifizierte Besichtigungen und die öffentliche Beurkundung: der gesamte Ablauf des Direktverkaufs ohne Maklerprovision.
 Finanzen und Steuern
Hypothek in der Schweiz: Eigenmittel, Tragbarkeit und Amortisation
Die drei Regeln, die darüber entscheiden, ob eine Schweizer Bank den Kauf finanziert, und wie Sie Angebote wirklich vergleichen.
Bereit, mit dem richtigen Preis zu starten?
Kostenlose Schätzung in zwei Minuten, danach publizieren Sie Ihr Inserat – als Eigentümer oder als Agentur, ohne Provision.