Impôt sur les gains immobiliers en Suisse : comment fonctionne-t-il

Toute personne qui vend un bien immobilier en Suisse paie un impôt cantonal sur le gain réalisé, c'est-à-dire sur la différence entre le prix de vente et les dépenses d'investissement. C'est le poste le plus important du décompte final de la vente et, contrairement aux frais de notaire, il peut représenter des dizaines de milliers de francs. En comprendre le mécanisme à l'avance permet d'estimer le produit net réel avant même de fixer le prix.
1. Comment déterminer le gain imposable
Le gain imposable correspond au prix de vente moins les dépenses d'investissement. Celles-ci comprennent le prix d'achat initial, les frais d'acquisition (notaire, registre foncier, éventuelle commission payée à l'époque) et les investissements à plus-value réalisés durant la détention.
La distinction fondamentale est celle entre entretien et investissement : remplacer une chaudière par un modèle équivalent relève de l'entretien et n'augmente pas les dépenses d'investissement ; ajouter une pompe à chaleur, un agrandissement ou une nouvelle cuisine de catégorie supérieure constitue un investissement à plus-value et réduit le montant imposable.
- Prix d'achat attesté par l'acte notarié initial
- Frais d'achat : notaire, registre foncier, droits de mutation
- Investissements à plus-value dont les factures ont été conservées
- Frais de vente : publicité, expertise, éventuelle commission
2. Taux et durée de détention
Tous les cantons appliquent une logique antispéculative : plus la durée de détention est longue, plus le taux baisse. Les ventes durant les premières années peuvent être très lourdement imposées, avec des suppléments qui, dans certains cantons, dépassent 50% du gain ; après vingt ou vingt-cinq ans, le taux est souvent réduit à une fraction de son niveau initial.
Les taux et les réductions sont cantonaux : vérifiez toujours le barème du canton où se trouve le bien, et non celui du domicile.
3. Le report d'imposition en cas de remplacement du logement
Si vous vendez votre habitation principale et réinvestissez le produit dans l'achat d'une autre habitation destinée à votre propre usage en Suisse, l'imposition peut être différée. Le report n'est pas une exonération : l'impôt est repoussé au moment où le nouveau bien sera vendu sans réinvestissement.
Les conditions habituelles sont l'usage personnel effectif du bien vendu et du bien acheté, un réinvestissement au moins égal aux dépenses d'investissement et le respect du délai cantonal, généralement compris entre un et cinq ans.
- S'applique uniquement à l'habitation principale, pas aux immeubles de rendement
- Un réinvestissement partiel ne diffère que la part réinvestie
- Le délai entre la vente et le rachat est fixé par le canton
4. Estimer le produit net avant la publication
Avant de fixer le prix, reconstituez les dépenses d'investissement à l'aide de l'acte d'achat et des factures de rénovation, puis estimez l'impôt selon le barème cantonal. Ajoutez les frais de notaire qui vous incombent, l'éventuelle indemnité de résiliation anticipée de l'hypothèque à taux fixe et les frais de dossier : l'écart entre le prix brut et le produit net réel est souvent plus important que prévu.
Questions fréquentes
Biens à vendre publiés par des particuliers
Annonces du portail : appliquez les informations de ce guide à des biens concrets.


5.5 pièces · 186 m²
CHF 2’450’000
Via Aldesago 12, 6900 Lugano
Au dernier étage d'une résidence discrète sur les hauteurs de Lugano, cet attique s'ouvre sur une terrasse de 42 m² surplombant le golfe.

8.5 pièces · 310 m²
CHF 4’950’000
Via Collina 4, 6612 Ascona
Une propriété de maître à Ascona, avec parc arboré de palmiers, piscine chauffée et vue sur le lac Majeur.
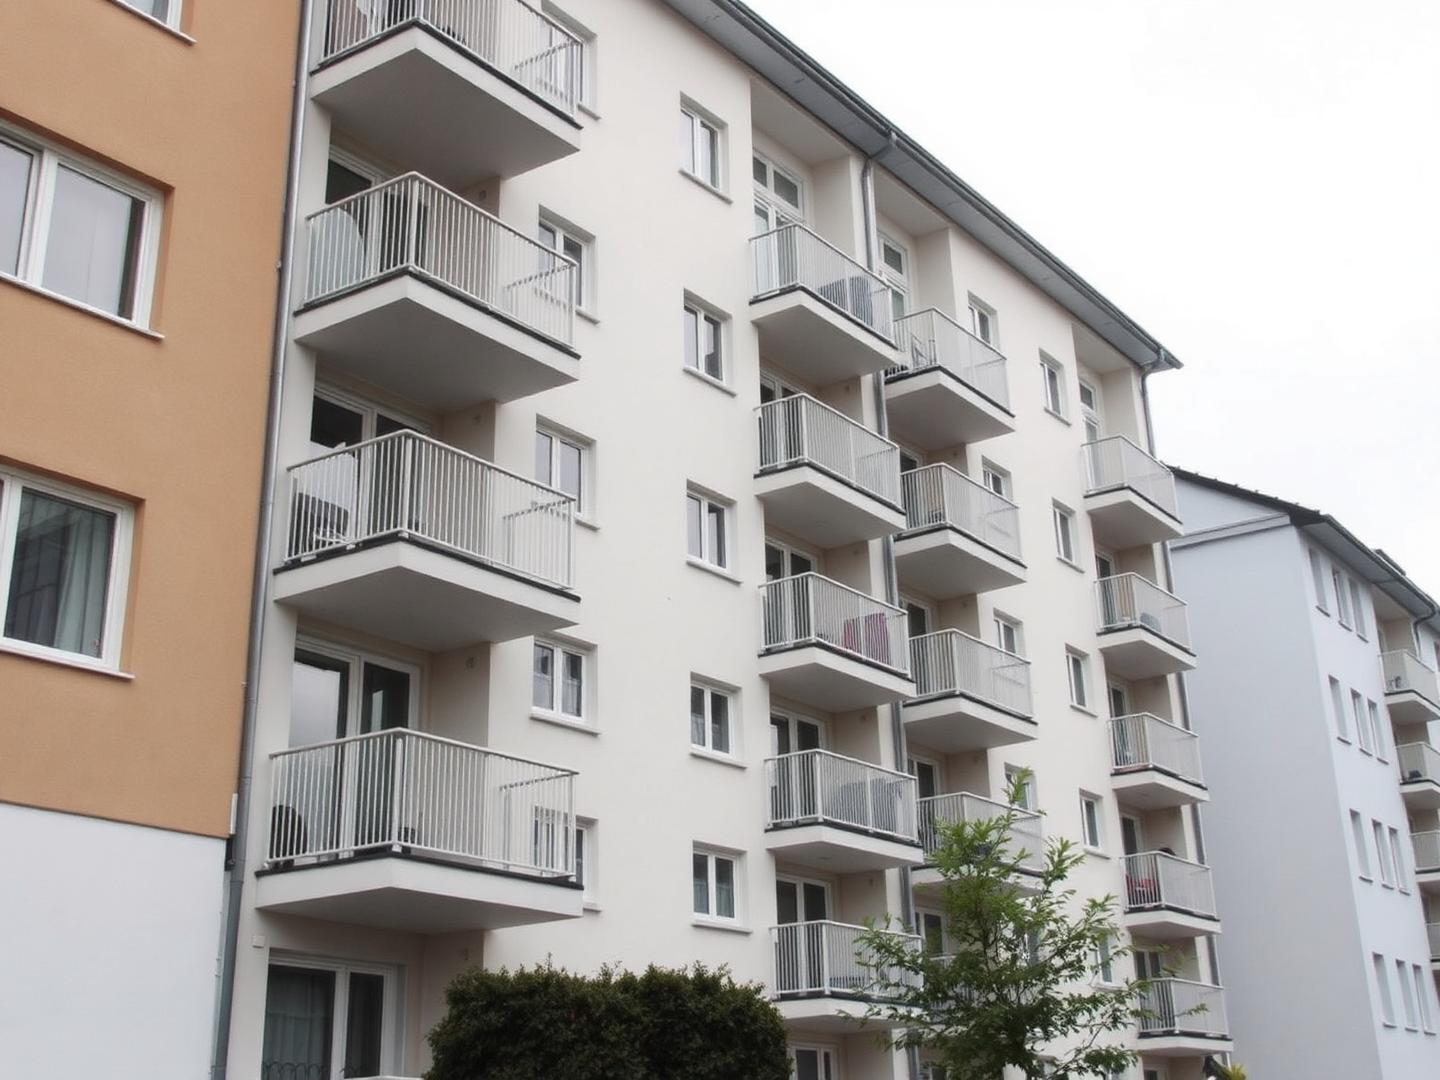


9 unités · 892 m²
CHF 5’850’000
5.5% brutGundeldingerstrasse 210, 4052 Basilea
Immeuble de rendement entièrement loué dans un quartier résidentiel établi de Bâle.
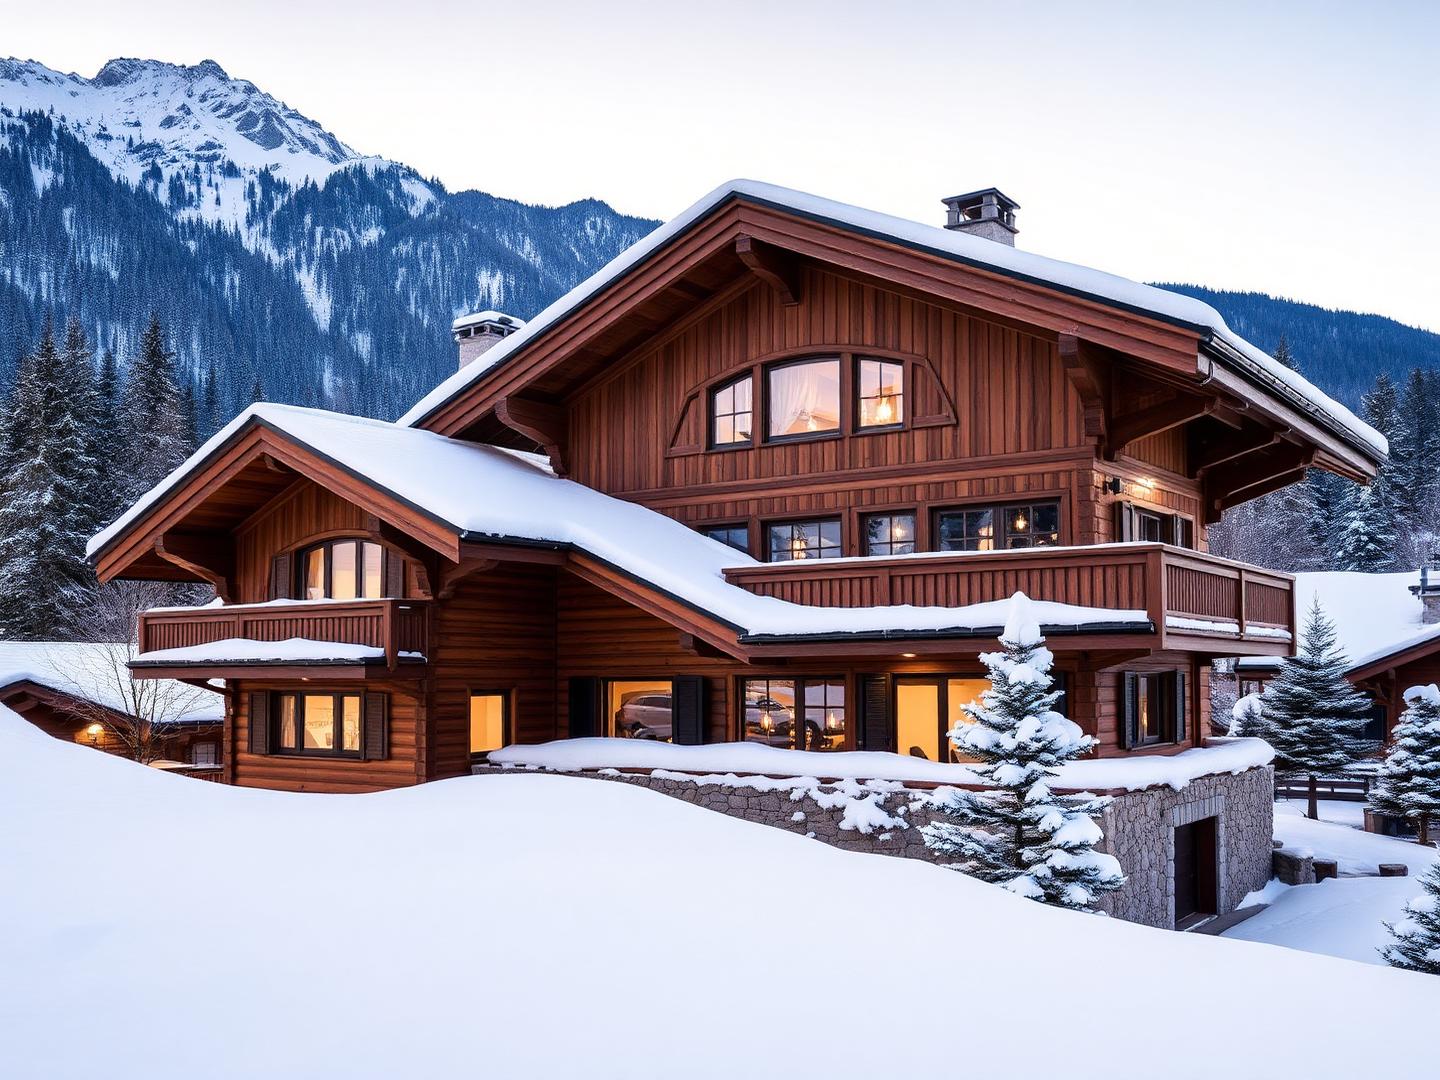


6.5 pièces · 240 m²
CHF 6’200’000
Via Suvretta 31, 7500 St. Moritz
À quelques minutes du centre de Saint-Moritz, un chalet chaleureux et discret avec spa privé.
Poursuivre la lecture
 Finances et fiscalité
Combien coûte la vente d'un bien immobilier en Suisse
Impôt sur les gains immobiliers, notaire, registre foncier et résiliation anticipée de l'hypothèque : comment estimer le montant net qui vous revient.
 Vendre
 son logement sans agence en Suisse : le guide complet
Un prix juste, un dossier complet, des visites qualifiées et un acte notarié : toutes les étapes d'une vente directe sans commission d'agence.
 Finances et fiscalité
Hypothèque en Suisse : fonds propres, capacité financière et amortissement
Les trois règles qui déterminent si une banque suisse finance l'achat, et comment comparer réellement les offres.
Prêt à partir du bon prix ?
Estimation gratuite en deux minutes, puis publiez votre annonce, comme propriétaire ou comme agence — sans commission.